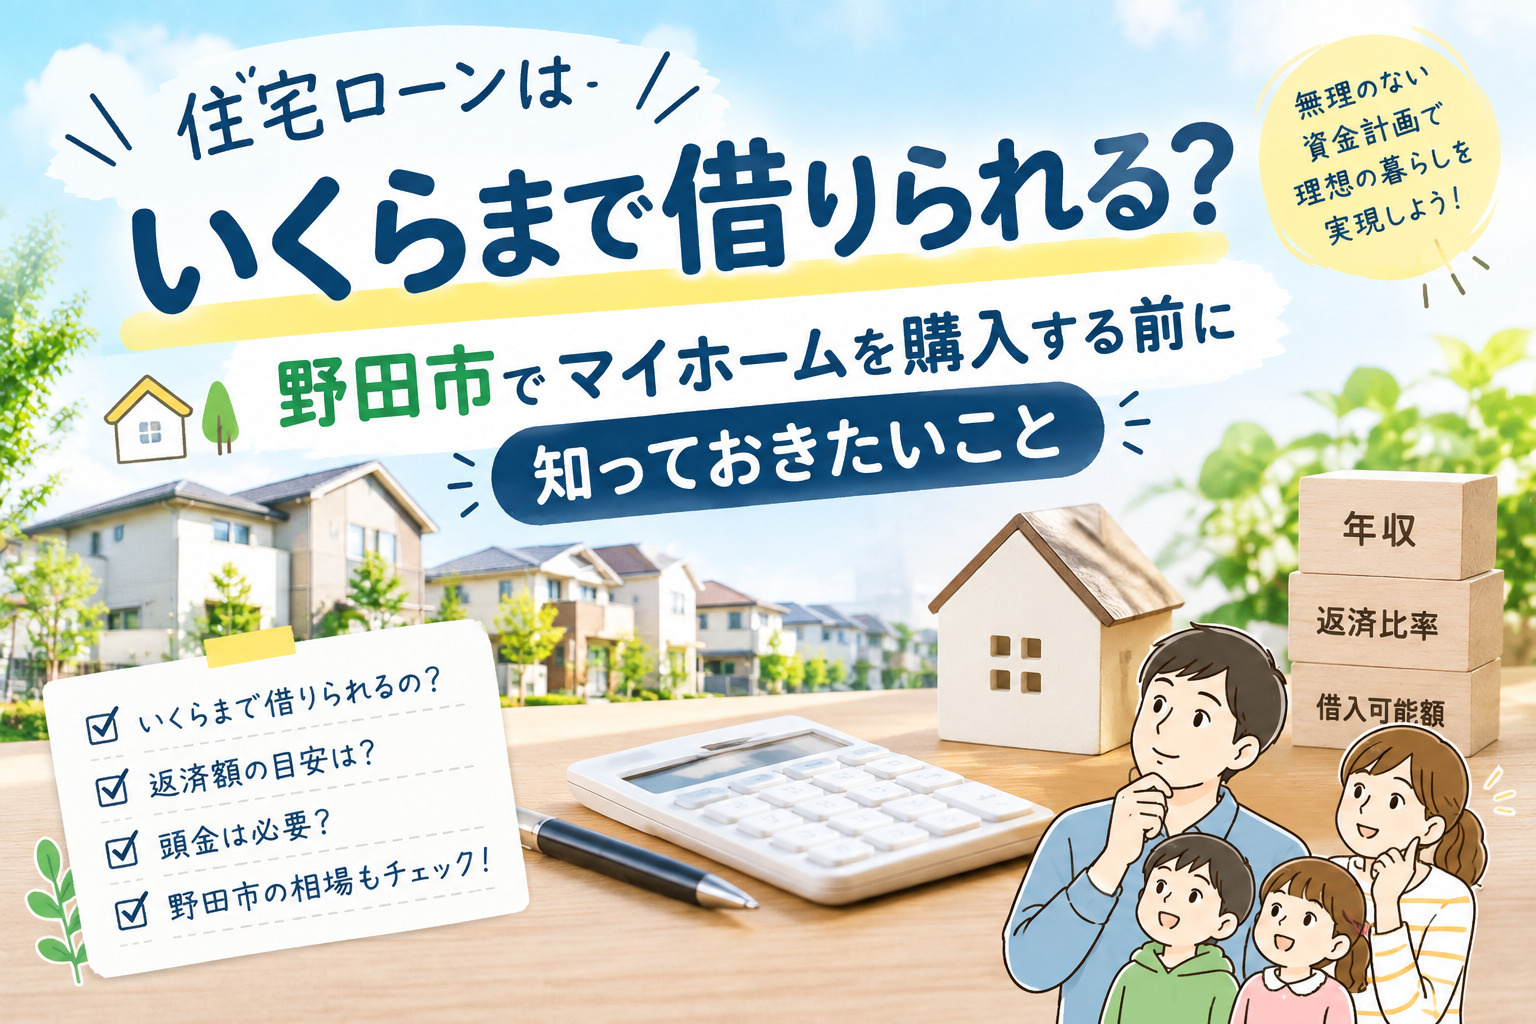
住宅ローンはいくらまで借りられる?
野田市で新築戸建ての検討を始めたとき、真っ先に頭に浮かぶのが「うちの年収で、住宅ローンは一体いくらまで借りられるのだろう?」という疑問ではないでしょうか。
野田市は、東武アーバンパークライン(野田線)沿線の利便性を持ちながら、流山市や柏市に比べてリーズナブルに広い敷地の新築一戸建てが狙えるため、子育てファミリーに大人気のエリアです。
昨今の金利動向を踏まえると「金利1.2%程度」を想定した試算が現実的であるほか、最近では若い世代を中心に月々の負担を抑えられる「40年ローン」を選択肢に入れる方も増えています。
本記事では、野田市密着の不動産会社「CoCo住まいる」が、金利1.2%・返済期間35年/40年のシミュレーションを交え、無理のない住宅ローンの適正額や資金計画のポイントを詳しく解説します。
- 金融機関が判定する「借入上限額」と生活を守る「適正借入額」の違い
- 【金利1.2%設定】年収400万〜600万円台の適正借入目安と月々返済額
- 近年注目の「40年ローン」を活用する際のメリットと注意点
- 野田市の新築戸建て相場(3,000万円台前後)における月々の実質返済イメージ
- 地域密着だからこそ実現できる「CoCo住まいる」の無料資金計画サポート
① 住宅ローンの「借りられる額」と「返せる額」の違いとは?
住宅ローンを調べる際、まず理解しておきたいのが「借りられる金額(借入限度額)」と「問題なく返せる金額(適正借入額)」は全く別物であるという点です。
借入上限額を決める「返済負担率」とは
銀行などの金融機関が審査で用いる基準の一つに「返済負担率(返済比率)」があります。これは年収に対する年間ローン返済額の割合のことで、多くの銀行では上限を30%〜35%程度に設定しています。
安全な暮らしを維持するための「適正返済率」
子育てファミリーが無理なく快適に暮らしていくための返済負担率は、手取り年収の20%〜25%以内に抑えるのが望ましいとされています。
審査上の限度額いっぱいまで借りてしまうと、お子様の教育費や日々の生活費が圧迫されてしまうため、「毎月いくらなら無理なく返せるか」から逆算して借入額を決めることが重要です。
② 【金利1.2%】年収別!35年ローン vs 40年ローンの適正借入額比較
全期間または固定・変動を合わせた実質的な想定金利として「1.2%」を採用し、年収帯ごとに無理のない「適正借入額」と月々返済額を試算しました。返済期間35年と40年の違いも比較してみましょう。
| 年収 | 適正借入額の目安 (手取り返済比率20〜25%) |
35年返済の月々返済額 (金利1.2%) |
40年返済の月々返済額 (金利1.2%) |
|---|---|---|---|
| 年収 400万円 | 約 2,500万円 〜 2,800万円 | 約 7.3万円 〜 8.1万円 | 約 6.6万円 〜 7.4万円 |
| 年収 500万円 | 約 3,000万円 〜 3,500万円 | 約 8.7万円 〜 10.2万円 | 約 7.9万円 〜 9.2万円 |
| 年収 600万円 | 約 3,600万円 〜 4,200万円 | 約 10.5万円 〜 12.2万円 | 約 9.5万円 〜 11.0万円 |
※金利1.2%、元利均等返済、ボーナス払いなしで試算した概算値です。
金利1.2%の場合、返済期間を40年に延ばすことで、35年返済に比べて毎月の返済額を約8,000円〜10,000円程度抑えることが可能になります。
③ 最長40年ローンのメリット・デメリットと賢い活用法
一部の金融機関で取り扱いが増えている「40年ローン」は、特に完済時年齢にゆとりのある若いファミリー層(20代〜30代前半)にとって強力な選択肢となります。
40年ローンのメリット
- 毎月の返済負担を抑えられる:毎月の支払額を低く設定できるため、お子様が小さいうちの教育資金や貯蓄に回す余裕が生まれます。
- 借入可能額の幅が広がる:毎月の返済額が下がるため、同じ返済負担率でも希望物件の選択肢を広げやすくなります。
40年ローンのデメリットと注意点
- 利息の総支払額が増える:返済期間が5年長くなる分、総支払利息は増える傾向にあります。
- 定年後の返済計画が必要:30歳で借り入れた場合、完済が70歳となるため、繰り上げ返済や退職金・老後資金を見越した計画が必要です。
「40年ローンで組んで毎月の固定費を抑えつつ、お子様の教育費が落ち着いたタイミングや資金に余裕ができた際に『繰り上げ返済』を行って期間を短縮する」という戦略がおすすめです。
④ 野田市で新築戸建てを購入する場合の現実的な資金シミュレーション
野田市(梅郷、野田市駅、愛宕駅、七光台駅、川間駅など)における新築一戸建ての相場は、現在2,800万円〜3,500万円前後が中心帯です。
- 物件価格:3,200万円(新築建売・4LDK・駐車場2台付)
- 頭金(自己資金):200万円(諸費用充当+一部本体価格へ)
- 借入額:3,100万円
- 金利条件:1.2%(ボーナス払いなし)
- 【35年返済の場合】月々返済額:約 90,400円
- 【40年返済の場合】月々返済額:約 81,500円
野田市であれば、40年ローンを活用することで「月々8万円台前半」という、現在の賃貸家賃と同等以下の負担で広々とした新築マイホームを手に入れることが可能です。
⑤ 野田市での無理のない住宅ローン提案なら「CoCo住まいる」にお任せ!
住宅ローン選びで最も重要なのは、「金利1.2%や40年ローンなどの選択肢を含め、我が家にとってベストな資金計画は何か」を親身になって考えてくれるパートナー選びです。
野田市密着の不動産会社「CoCo住まいる」では、単に物件をご紹介するだけでなく、お客様一人ひとりのライフプランに寄り添った丁寧な資金シミュレーションを行っています。
- 40年ローン対応の金融機関を含めた比較提案:お客様の年齢やご希望に合わせ、有利なローン商品を厳選します。
- 将来の金利変動を見据えたリスク説明:目先の返済額だけでなく、将来の繰り上げ返済計画までトータルでアドバイスします。
- 事前審査から引き渡しまで完全伴走:面倒な手続きや必要書類の準備も、専門スタッフがしっかりサポートします。
まとめ:事前の正しい資金シミュレーションで理想のマイホームを実現しよう
住宅ローンは「いくら借りられるか」ではなく、「金利や返済期間(35年・40年)を踏まえ、無理なく返していけるか」を軸に考えることが成功のポイントです。
野田市は、子育てファミリーにとってコストパフォーマンスが高く、住み心地の良い新築戸建てが見つかる非常に魅力的な街です。まずはご自身やご家族の「適正な借入額」を知ることから始めてみませんか?
CoCo住まいるでは、野田市内の最新新築物件情報のご案内とともに、無料の資金計画シミュレーションをご提供しております!