【住宅ローン】変動金利VS固定金利
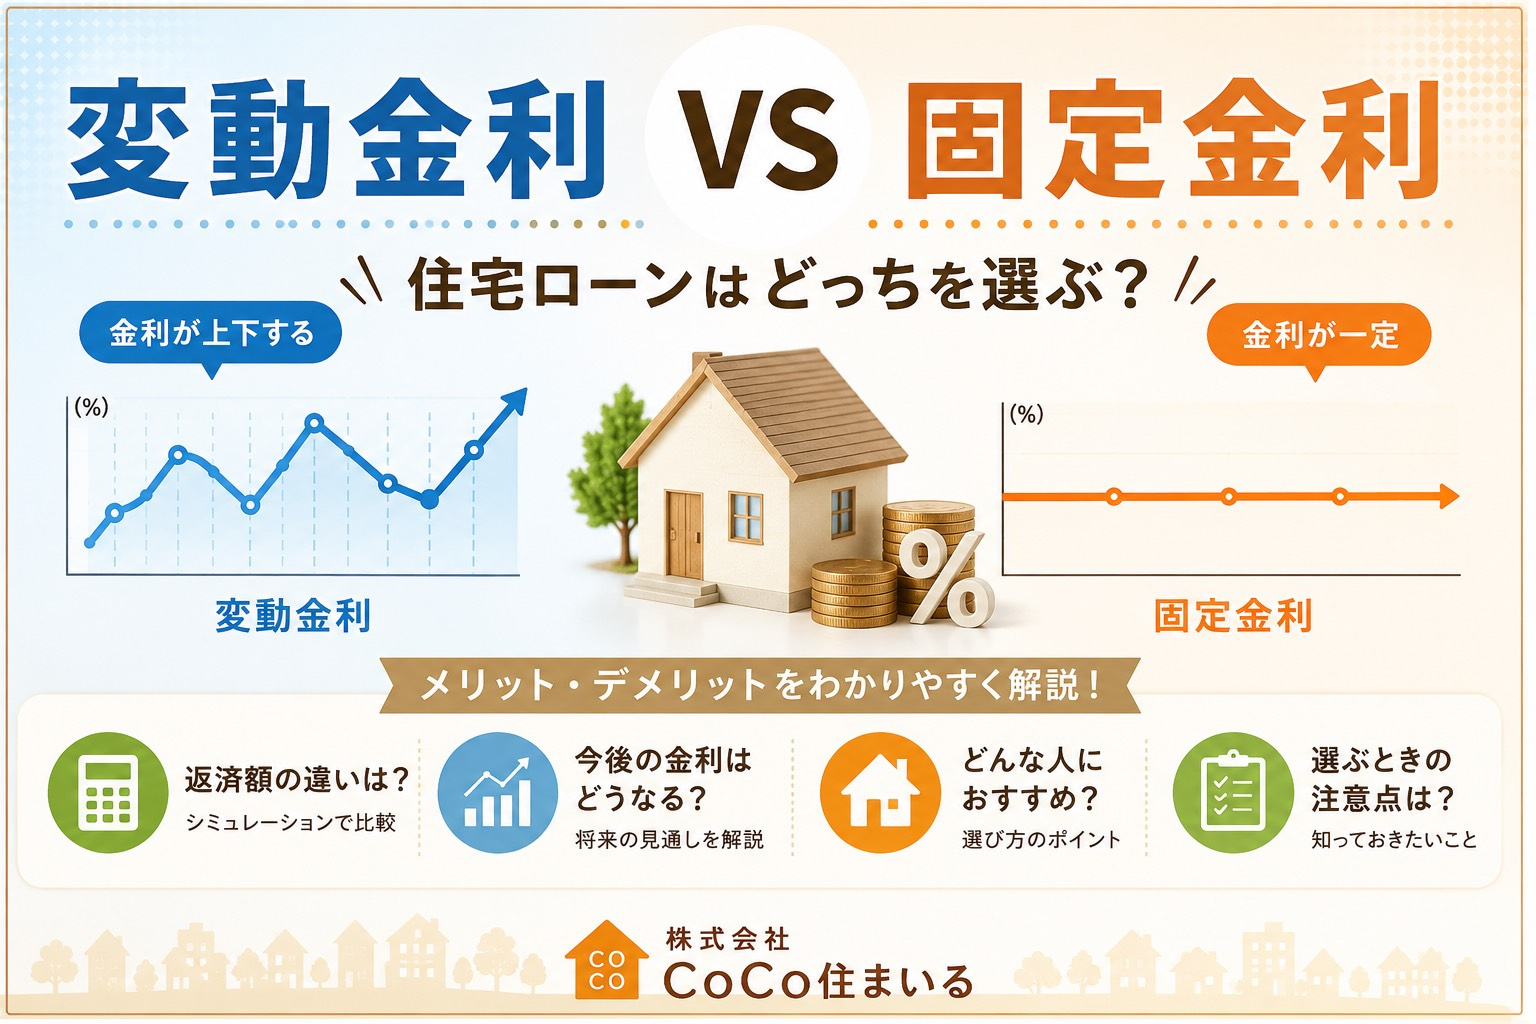
「夢のマイホームを購入したいけれど、住宅ローンは『変動金利』と『固定金利』のどちらを選ぶべきなんだろう……」「低金利の魅力的な変動金利を選びたいけれど、将来的に金利が上がって支払えなくなったらどうしよう」とお悩みではありませんか?
マイホーム購入における資金計画の中で、住宅ローンの金利タイプ選びは「今後の30年以上の家計の安定」を左右する最も重要な決断の一つです。しかし、インターネットやSNS上には「絶対に変動金利が得」「いや、これからは全期間固定金利一択だ」といった極端な情報があふれており、結局自分たちにはどちらが合っているのか分からなくなってしまう方も少なくありません。
結論から申し上げますと、「すべての人にとって100%正しい絶対の金利タイプ」は存在しません。大切なのは、それぞれの金利の仕組みと数値を正確に把握し、ご自身の「年収」「貯蓄額」「家族構成」「リスク許容度」に合わせて最適解を選ぶことです。
そこで本記事では、千葉県野田市エリアを中心に数多くの住宅購入・資金計画をサポートしてきた不動産・住宅ローンのプロライターが、想定借入金利(変動金利1%/全期間固定金利3.2%)を設定した具体例を交えながら、「金利の基本構造」「返済額シミュレーションの比較」「タイプ別の向いている人の特徴」「失敗を防ぐための現実的なチェックリスト」まで、3,000文字を超える圧倒的なボリュームと具体的データで分かりやすく徹底解説します!ぜひ最後までお読みいただき、後悔のない住宅ローン選びにお役立てください。
目次
この記事でわかること
- 変動金利と固定金利(全期間固定)の根本的な仕組みと双方のメリット・デメリット
- 変動金利を選ぶ際の安全装置「5年ルール・125%ルール」と「未払利息」の現実的なリスク
- 【変動金利1%】と【固定金利3.2%】で3,500万円・35年ローンを組んだ場合の具体的な毎月返済額と総返済額の差
- 家計の余力や性格(リスク許容度)から分析する「失敗しない金利タイプの選択基準」
- 住宅ローンの不安や疑問を地域密着の不動産会社(CoCo住まいる)に相談すべき理由
① 変動金利と固定金利の基本構造!メリット・デメリットを完全整理
住宅ローンを組むにあたって、まず理解しておきたいのが「変動金利」と「固定金利」の基本的な仕組みです。それぞれの強みと注意点を冷静に比較してみましょう。
1. 変動金利とは?(金融情勢に応じて金利が見直されるタイプ)
変動金利は、世の中の金利情勢(短期金利の動向)に応じて、定期的に適用金利が見直される金利タイプです。一般的には年に2回(4月と10月)金利の見直しが行われます。
【変動金利のメリット】
- 固定金利と比べて借入金利が非常に低い(今回の想定:1%)ため、当初の毎月返済額を最小限に抑えられる
- 低金利の状態がそのまま推移すれば、全金利タイプの中で総返済額を最も少なく抑えられる可能性が高い
- 返済負担が軽い分、購入初期の生活費や子育て費用、貯蓄に資金を回しやすい
【変動金利のデメリット】
- 返済期間中に金利が上昇した場合、毎月の返済額や総利息が増加するリスクをすべて借り手側が負う
- 将来の返済額が変動するため、20年・30年先の資金計画やライフプランが立てづらい
2. 固定金利とは?(借入時の金利が最後まで固定されるタイプ)
全期間固定金利(フラット35など)は、契約時に設定された金利が完済時(最長35年)まで一切変わらない金利タイプです。
【固定金利のメリット】
- 完済までの毎月の返済額と総返済額が契約時点で確定するため、将来への安心感がある
- 今後世の中の金利が急激に暴騰したとしても、自身のローン返済額には1円も影響しない
- 毎月の住居費が完全に固定されるため、将来の教育費や老後資金の計画・積立が格段にしやすくなる
【固定金利のデメリット】
- 金利変動リスクを金融機関側が負うため、変動金利に比べて借入金利が高く設定されている(今回の想定:3.2%)
- 毎月の返済額が大きくなるため、年収に対する審査基準(返済比率)に引っかかりやすく、借入限度額が下がる場合がある
② 最新の金利環境と「金利上昇リスク」の正しい知見
長年続いた超低金利政策の変更に伴い、金利のある世界へと本格的に転換が進んでいます。金利の動向や上昇リスクについての正しい知識を持っておくことが、住宅ローン選びの第一歩です。
1. 固定金利と変動金利の指標の違い
金利の見直しや決定には、それぞれ異なる指標が影響します。
- 固定金利の決定指標:「10年物長期国債の利回り(長期金利)」に連動します。将来的なインフレ懸念や経済見通しを反映するため、市場の変化に対して比較的早く上昇する傾向があります。
- 変動金利の決定指標:「無担保コール翌日物金利(短期金利)」や銀行が企業に貸し出す際の「短期プライムレート」に連動します。政策金利の引き上げに伴い、徐々に適用金利へ反映される仕組みになっています。
2. 変動金利に備わる2つの安全装置「5年ルール」と「125%ルール」
「変動金利を選んで金利が上がったら、翌月からいきなり返済額が1.5倍になって生活が破綻するのでは?」と心配される方も多いですが、一般的な元利均等返済の変動金利には以下の急変防止措置が設けられています。
| ルールの名称 | ルール内容と知っておくべき注意点 |
|---|---|
| 5年ルール | 金利が上昇しても、返済開始から5年間は「毎月の返済額」自体を一定に保つルール。金利が上がった場合は毎月支払う「利息の割合」が増え、「元金の減り方」が遅くなります。 |
| 125%ルール (1.25倍ルール) |
5年ごとに返済額が見直される際、どれほど金利が急騰していても、新しい毎月返済額は「従来の1.25倍」を上限とするルール。例えば毎月10万円返済だった場合、見直し後も最高12.5万円に抑えられます。 |
⚠️ 未払利息(みばらいりそく)という隠れたリスクに注意!
5年ルールや125%ルールは「家計の急激な支払い増加を和らげる猶予制度」であり、増えた利息そのものを免除してくれる仕組みではありません。想定を超える激しい金利上昇があった場合、毎月の返済額では利息を払い切れなくなり「未払利息」が発生して、最終返済期日に一括返済を求められるケースもあるため、過度な過信は禁物です。(※一部ネット銀行等ではこれらのルールを設けていないプランもあります)
③ 【徹底比較】変動1% vs 固定3.2%!返済額と総支払額のシミュレーション
それでは、実際の借入条件に基づいて、変動金利(想定1%)と固定金利(想定3.2%)の返済額がどのように変化するのかを具体的にシミュレーションしてみましょう。
【シミュレーションの前提条件】
・借入金額:3,500万円(※野田市周辺で新築一戸建てを購入する一般的な価格帯)
・返済期間:35年(全額借入・ボーナス払いなし・元利均等返済)
・想定金利:変動金利 1.0% / 全期間固定金利 3.2%
【試算結果】金利が完済まで推移・確定した場合の比較
| 金利タイプ | 想定借入金利 | 毎月の返済額 | 年間返済額 | 35年間の総返済額(概算) |
|---|---|---|---|---|
| 変動金利 | 年 1.0% | 98,728 円 | 約 118.5 万円 | 約 4,146 万円 |
| 全期間固定金利 | 年 3.2% | 138,582 円 | 約 166.3 万円 | 約 5,820 万円 |
| 両者の差額: | 月々 39,854 円の差 | 年間 約 47.8 万円の差 | 総額 約 1,674 万円の差 | |
【分析】このシミュレーション結果からわかる重要な事実
上記の数値を比較してみると、非常に大きな金額差が出ていることが分かります。
- 毎月の返済額:変動金利(1%)の方が毎月約4万円(月額39,854円)安くなります。年間で約48万円の余裕が生まれるため、生活費や子供の習い事、貯蓄に回すことが可能です。
- 35年間の総返済額:仮に変動金利が1%のまま完済まで推移した場合、固定金利(3.2%)との総支払額の差は約1,674万円にも及びます。
しかし、ここで注意が必要なのは「変動金利1%が35年間一度も上がらないとは限らない」という点です。もし途中で変動金利が2.0%〜2.5%超へと段階的に上昇していった場合、固定金利との差額は徐々に縮まっていきます。逆に「3.2%という固定金利の安心感を買うために、1,600万円以上の差額コストを支払えるか」という視点で検討することが極めて重要になります。
④ どちらを選べば後悔しない?変動・固定が向いている人の特徴比較
住宅ローン選びに「誰にでも当てはまる正解」はありません。重要なのは、各ご家庭の家計状況・将来のライフプラン・性格に合っているかどうかです。
変動金利(1%)が向いている人
- 十分な自己資金や貯蓄があり、金利上昇時には一括繰り上げ返済ができる
- 世帯年収に対して借入額が控えめで、返済額が月々2〜3万円上がっても家計に影響しない
- 共働き(ペアローンや収入合算)で世帯収入が多く、将来的な昇給も見込める
- 借入期間が15年〜20年と短い、または早い段階で完済を目指している
- 日頃から経済ニュースや金融政策をチェックしており、臨機応変に対応できる
️ 固定金利(3.2%)が向いている人
- 今後35年間の住居費を完全に確定させ、家計管理をシンプルにしたい
- これから子供の進学(高校・大学)が控え、学費や教育費のピークを迎える
- 「金利が上がったら返済できるか」と将来不安に思い悩むストレスを避けたい
- 現在の貯蓄額が少なく、万が一の金利上昇時にまとまった繰り上げ返済ができない
- 定年退職までの期間が短く、限られた収入の中で計画的に返済を終わらせたい
⑤ 住宅ローン選びで失敗しないためのプロ直伝・5つのチェックリスト
最後に、実際に住宅ローンを申し込む前に必ず確認しておきたい「5つの確認ポイント」をまとめました。ご自身の資金計画と照らし合わせてみましょう。
-
返済比率(年収に占める年間返済額)は20%〜25%以内に収まっているか?
金融機関の審査上限(30%〜35%)ギリギリでローンを組むと、金利上昇時に対応できなくなります。無理のない適切な返済比率を意識しましょう。
-
変動金利を選ぶ場合、「金利が2%上昇した時の支払いテスト」を実施したか?
「1%から3%まで上昇して毎月の返済が約3.5万円増えたとしても家計は成り立つか」という最悪のシナリオを想定しておくことが大切です。
-
購入後に「手元の生活防衛資金」をしっかり残せるか?
頭金や諸費用を使い果たして手元資金がゼロになると、急な病気や出費、金利急騰に対応できません。最低でも半年分〜1年分の生活費は現金で手元に残しましょう。
-
「ミックスローン(変動+固定の組み合わせ)」という選択肢を考慮したか?
借入枠の半分を変動金利、半分を固定金利にする「ミックスローン」を活用すれば、金利上昇リスクを抑えつつ、初期返済額を抑えるバランスの良い選択も可能です。
-
物件を決める前に、地域の住宅ローンの専門家に相談したか?
ネット上の情報やシミュレーションだけで判断せず、自分の年収や家族構成、物件条件に合わせた個別のアドバイスをプロから受けておくのが安心です。
まとめ:野田市周辺の住宅ローン相談なら「CoCo住まいる」にお任せください
住宅ローンの「変動金利(1.0%)」と「全期間固定金利(3.2%)」には、それぞれ明確なメリットとデメリットが存在します。
- 月々の返済負担を抑えつつ、金利上昇時にも対応できる資金的余力があるなら『変動金利』
- 完済までの返済額を確定させ、将来の教育費や生活設計に安心を求めたいなら『固定金利』
大切なのは、世間の流行りや一過性の情報に左右されず、「自分たちの暮らしと将来の家計にとって最も安全で安心な選択」を行うことです。
株式会社CoCo住まいるがあなたの住宅ローン選びをトータルサポート!
千葉県野田市を中心に不動産売買を手掛ける「株式会社CoCo住まいる」では、地元密着の強みを活かし、お客様一人ひとりのご年収や家族構成、将来設計に合わせた最適な住宅ローンをご提案しております。
- 「自分たちの年収で無理なく返していける借入限度額を知りたい」
- 「変動金利と固定金利、我が家の場合は具体的にどちらがお得になるか比較してほしい」
- 「自営業や転職直後、自動車ローンがある状態でも住宅ローンは通る?」
住宅ローンに関するお悩みや不安をお持ちの方は、ぜひお気軽にCoCo住まいるまでご相談ください!経験豊富な専門スタッフが、最適な物件選びから無理のない資金計画のお手伝いまで親身になってサポートさせていただきます。